O dilema fiscal brasileiro: entre o desafio de taxar os super-ricos e a aplicação prática da Reforma Tributária
A articulação do Congresso Nacional sobre a tributação de grandes fortunas e a transição operacional do novo sistema tributário no país em 2026
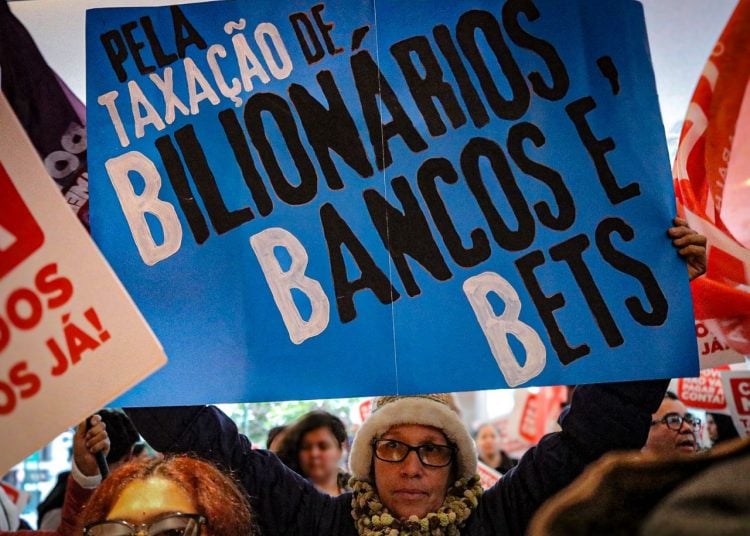
Imagem: Divulgação / MTST
Apesar de o Imposto sobre Grandes Fortunas (IGF) ter sido previsto na Constituição Federal de 1988 (art. 153, VII), a cobrança nunca foi regulamentada no Brasil. Historicamente, o Congresso Nacional apresenta forte resistência em aprovar medidas direcionadas à tributação do topo da pirâmide socioeconômica, recorrentemente rejeitando propostas do gênero, mesmo após o Supremo Tribunal Federal (STF) reconhecer a omissão legislativa sobre o tema.
O debate voltou a ganhar força na Câmara dos Deputados com o Projeto de Lei Complementar (PLP) nº 5/2026, apresentado pelo deputado Pedro Uczai (PT-SC). O projeto sugere regulamentar o IGF cobrando alíquotas graduais de 1% a 3% sobre patrimônios líquidos superiores a R$ 10 milhões, abrangendo bens situados tanto no Brasil quanto no exterior.
A urgência dessa pauta é respaldada por dados de disparidade social: segundo o World Inequality Lab, o Brasil ocupa a 5ª posição global em desigualdade de renda, onde o grupo dos 10% mais ricos concentra 59,1% da renda nacional, enquanto os 50% mais pobres possuem apenas 9,3%. Além disso, a alíquota máxima do IRPF no país atinge 27,5% — patamar significativamente inferior ao de nações europeias (que superam 50%) e dos EUA (45%) —, somada à isenção sobre lucros e dividendos distribuídos a controladores de empresas, em vigor desde 1995.
Apesar do imobilismo em relação ao IGF, o Congresso e o Senado aprovaram recentes avanços na tributação do topo de renda:
Fundos Exclusivos e Offshores: A Lei nº 14.754/2023 começou a tributar offshores, trusts e fundos fechados, que até então desfrutavam de alíquotas irrisórias ou nulas.
Tributação Mínima sobre Altas Rendas: Sancionada em novembro de 2025 e em vigor desde janeiro de 2026, a Lei nº 15.270/2025 (originada do PL 1.087/2025) criou uma taxa mínima anual de até 10% para pessoas físicas com rendimentos superiores a R$ 600 mil por ano, atingindo cerca de 140 mil contribuintes de alta renda.
Isenção da Classe Trabalhadora: Essa arrecadação sobre os mais ricos financiou a ampliação da isenção do IRPF para quem ganha até R$ 5 mil mensais, além de conceder descontos para rendas de até R$ 7.350, beneficiando mais de 15 milhões de brasileiros. A proposta foi aprovada por unanimidade na Câmara e no Senado.
Bets e Fintechs: Desdobramentos da matéria no Senado, sob relatoria do senador Renan Calheiros, resultaram em um projeto paralelo na Comissão de Assuntos Econômicos (CAE) voltado ao aumento da tributação sobre casas de apostas digitais (bets) e fintechs.
Reforma Tributária no Brasil: como é a realidade atual?
Em 2026, a Reforma Tributária sobre o Consumo deixou a esfera teórica para ingressar na fase de implementação prática e transição operacional. O arcabouço normativo consolida-se através da Emenda Constitucional nº 132/2023, da Lei Complementar nº 214/2025, da Lei Complementar nº 227/2026 (que criou o Comitê Gestor do IBS - CG-IBS) e do PLP 108/2024.
A Estrutura do Novo Sistema
A reforma põe fim à cobrança de cinco tributos tradicionais (PIS, COFINS, IPI, ICMS e ISS), substituindo-os por um modelo de IVA Dual e pelo Imposto Seletivo (IS):
CBS (Contribuição sobre Bens e Serviços): De âmbito federal, fusão do PIS e da COFINS.
IBS (Imposto sobre Bens e Serviços): De gestão compartilhada entre Estados e Municípios (substituindo ICMS e ISS) com arrecadação centralizada pelo CG-IBS.
Imposto Seletivo ("Imposto do Pecado"): Incidência extrafiscal sobre produtos nocivos à saúde e ao meio ambiente, como cigarros, bebidas alcoólicas, bebidas açucaradas, veículos poluentes e extração mineral.
A Transição e os Testes Operacionais
O ano de 2026 funciona como um ensaio geral de calibração de sistemas entre a Receita Federal, bancos e as empresas:
Alíquota de Teste (1%): Iniciou-se a cobrança de uma alíquota simbólica de 1% (sendo 0,9% para a CBS e 0,1% para o IBS).
Neutralidade Temporária: A cobrança deste 1% não eleva a carga final do contribuinte, pois o valor pago é integralmente descontado das guias de PIS e COFINS devidas no mês.
Arrecadação no Destino: O imposto passa a ser recolhido no local de consumo do bem ou serviço, acabando com a guerra fiscal entre estados.
Split Payment: Mecanismo tecnológico que separa automaticamente o valor devido em tributos no exato instante da transação financeira (via Pix ou cartão). O imposto vai direto para o cofre público, encerrando o acúmulo de capital de giro temporário nas contas das empresas.
A Redistribuição de Cargas entre Setores
Embora a reforma seja desenhada para manter a neutralidade da arrecadação global, ela promove um forte rearranjo entre os setores da economia:
Serviços e Logística: Enfrentam o desafio de alíquotas mais altas (estimadas em até 28% no IVA padrão) sem a contrapartida de geração de créditos tributários sobre a folha de pagamento de funcionários.
Mercado Imobiliário: Pessoas físicas que atuam de forma recorrente na venda ou aluguel de imóveis (por exemplo, mais de 3 vendas de imóveis adquiridos há menos de 5 anos ou receita de aluguel acima de R$ 240 mil/ano de mais de 3 imóveis) passam a ser tributadas como contribuintes do IVA.
Herança e Previdência: O PLP 108/2024 consolidou a progressividade do ITCMD (Imposto sobre Transmissão Causa Mortis e Doações) e a incidência sobre planos de previdência privada (PGBL e VGBL) na transmissão por morte.
Agronegócio: Foi mantida a isenção total do imposto para produtores rurais com faturamento anual de até R$ 3,6 milhões.
A transição iniciada em 2026 prevê a extinção total do PIS e COFINS em 2027, a redução gradual do ICMS e ISS entre 2029 e 2032, até a consolidação definitiva do novo IVA em 2033.
*Esta matéria reuniu informações dos sites: Portal do Senado e Carta Capital.